(文/科工力量 王润莲 编辑/吕栋)
日本三井金属仍在为买不到钇原料发愁。
今年4月,三井金属刚在辽宁沈阳设立销售点,准备拓展中国的半导体设备材料业务。原本的计划是从中国采购钇原料,运到日本福冈加工成半导体设备用的防护涂层材料,再卖回中国。
没想到,生意刚铺开,原料就出了问题。8月,三井金属社长公开表示,手头的钇原料已经紧张到没有余量向中国出口。如果缺货持续,连刚设立的沈阳销售点都可能关掉。
三井金属的处境并非孤例。海外企业为了争夺有限的钇原料,已经把价格推到了惊人的地步。11月10日,彭博社援引英国价格评估机构阿格斯的数据报道,欧洲氧化钇报价已经涨至每吨约115万美元,而中国国内同等纯度的产品,每吨只要9144美元。两者相差约125倍。

氧化钇粉末
而且,价格贵得离谱,却还是不一定买得到。Aclara公司首席执行官拉蒙·巴鲁阿认为,海外市场上流通的钇,很可能还是中国实施出口管制前囤下的货。究竟还剩多少,谁也说不清。
海外工厂失去稳定供货渠道
钇是一种银白色的稀土金属,主要用于制造陶瓷、荧光粉等材料。如今让海外企业着急的,则是它在半导体和航空发动机上的用途。
制造芯片时,刻蚀机需要用等离子体加工晶圆。但等离子体也会侵蚀设备内部的零件,时间久了,零件表面脱落的细小颗粒落到晶圆上,就可能造成芯片缺陷。为了减少这种污染,设备厂商会给部分零件加上一层由氧化钇等含钇材料制成的防护涂层。
航空发动机和发电用的燃气轮机,也离不开钇。它可以掺进氧化锆,制成涡轮叶片上的隔热涂层。这些材料在一台发动机上的用量并不大,但涂层一旦失效,就可能引发严重故障。对制造商来说,再贵的原料,也得想办法买到。
日本已经为此付出了不小的代价。今年前9个月,中国对日本出口的氧化钇,从上年同期的887吨降至18吨。日本赶紧转向韩国、美国等地寻找货源,但进口总量还是下降了约七成,只剩294吨。价格也跟着涨。日本财务省的数据显示,今年9月,日本氧化钇的实际进口单价已经达到上年同期的64倍。
10月,《金融时报》曾报道,日本的钇供应可能在几个月内告急。日本经产大臣赤泽亮正随后否认了这一说法。但日本的稀有金属储备量不对外公开,究竟还有多少存货,外界也无从判断。
涨价的还有镝、铽和镓。彭博社报道,海外镝价约为国内的20倍,铽约为8倍。就连不属于稀土的镓,海外价格也到了国内的12倍。
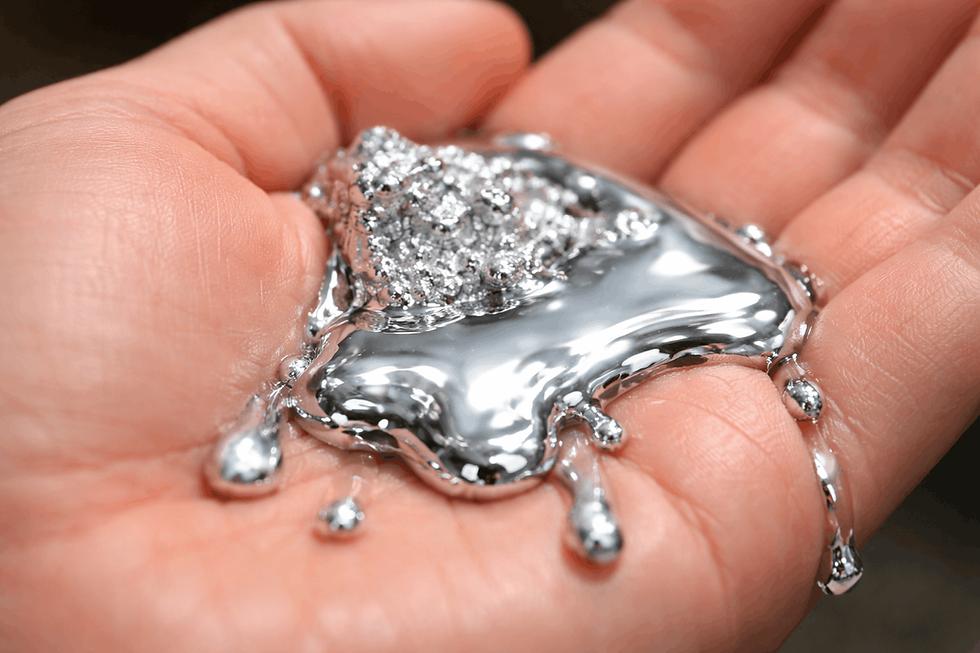
常温下的液态金属镓
一些工厂已经等不起了。今年2月,两家北美涂层厂的负责人告诉路透社,缺少钇原料已经迫使他们暂停部分生产。其中一家把仅剩的库存优先留给发动机制造商等大客户,小客户和海外客户的订单干脆不接了。另一家更直接,库存用完后,停止销售部分含氧化钇的产品。
不过,缺货的影响似乎没完全传到下游。日前,日本芯片厂铠侠和航空发动机零部件供应商IHI都表示,生产暂时没有受到影响。这不奇怪,原料从贸易商到整机厂,中间隔着几道环节,大客户往往也提前备有库存。
但需要说明的是,新原料要是迟迟进不来,等库存用完,就可能轮到零部件厂和整机厂为停产发愁。
美国地质调查局估计,2025年全球开采的稀土矿中,所含的钇折合约1万至1.5万吨氧化钇。中国是主要生产国,缅甸也是重要产地。
既然海外也有钇矿,为什么这些企业还是绕不开中国?
这个产业真正难的,是把矿石变成工厂能用的材料。钇通常与其他稀土元素混在一起,矿石挖出来之后,还需要经过复杂的分离、提纯,才能变成半导体和航空发动机等产业需要的高纯材料。
这恰恰是中国过去几十年积累下来的本事。中国不仅有丰富的稀土矿产,还拥有从矿石处理、元素分离到高纯材料生产的一整套产业体系。咨询机构CRU估计,目前中国掌握着全球约99%的重稀土分离产能。就连缅甸等地开采出来的稀土矿料,也长期运到中国进行加工。
替代方案,赶不上工厂的需求
订单还在增加,原料却越来越难买。海外企业想要继续生产,就得想办法让中国多供些货。
美国企业为此最先找上了白宫。今年5月,路透社披露,一家同时经营军用和民用业务的美国大企业,因为拿不到中国的稀土出口许可,每个月损失数亿美元营收。眼看生意越拖损失越大,最后连白宫都出面,帮忙向中国交涉供货问题。
这种方式让日本有了主意。9月,美日官员和企业代表专门召开了一场有关钇与永磁体供应的会议。日本在会上希望美国大企业向华盛顿施压,再由美国出面同中国协商,争取增加供货。
欧洲的动作也很快。10月,中欧就稀土和永磁体供应的“绿色通道”进行了沟通,并达成共识。美国看到欧洲有了进展,也有些坐不住。本月6日的中美经贸通话中,美方再次提出稀土供应问题。中国领导没有直接回应这一要求,而是转而谈起美方近期采取的对华限制措施。
其实国内对于钇原料并不是全面封死,符合规定的用途,取得出口许可后仍可出口。但实际操作中,麻烦往往出在发货环节。今年3月,中国向美国出口了约60吨氧化钇,5月和6月降至零,7月恢复了部分供货,但和需求相比,还远远不够。国内一些供应商即使拿到出口许可,也担心货物转手后流向受限制的用户,因此不愿轻易发货。
眼看靠交涉也难以保证供货,欧美日只能加紧建设自己的稀土供应链。日本其实很早就开始布局。2011年,日本双日就开始与澳大利亚莱纳斯合作,希望通过澳大利亚的矿石、马来西亚的分离工厂,减少对中国稀土的依赖。
十几年过去,这条供应链总算有了进展。去年10月,双日开始从马来西亚进口镝和铽。这两种稀土主要用来生产高性能磁体,眼下最缺的氧化钇却还没有着落。
今年10月底,双日社长表示,马来西亚工厂还在扩产,包括钇在内的中重稀土供应,最快要等到2027年下半年才能增加。莱纳斯自己的计划则是到2028年在马来西亚生产钇。
法国索尔维原本就有稀土分离技术。11月初,这家公司刚与巴西矿企Viridis签下长期供货协议,准备从巴西进口含钇的混合稀土原料,在法国进一步加工。协议是签了,但原料预计到2028年才开始发运。
美国倒是有企业先迈出了一步。11月9日,美国稀土公司宣布,旗下巴西塞拉韦尔德项目已经开始商业化发货。同一天,公司位于科罗拉多州的示范工厂,也把第一批氧化钇送到了客户手中。

美国稀土公司位于科罗拉多州的稀土分离示范工厂
不过,巴西运出去的是混合稀土碳酸盐,钇还没有从里面单独分离出来。科罗拉多生产的首批氧化钇主要供客户做初步测试,后续还需要调整工艺、完成认证。
美国稀土公司当天公布的另一份合同也很有意思。为支持巴西项目长期经营,公司与一家获得美国政府支持的采购方签下15年包销协议,给钕、镨、镝、铽四种稀土设定了保底价。偏偏涨价最厉害的钇,没有获得同样的保障。
背后还是生意上的考虑。钕、镨、镝、铽主要面向永磁材料市场,汽车、电机等产业都有长期需求。氧化钇的高价主要是海外缺货造成的。一旦将来中国出口增加,价格就可能回落。新建的矿山和分离厂要经营十几年,很容易受到价格波动的冲击。
国产企业或许会迎来窗口期
11月9日,中国宣布将去年10月新增的部分出口管制措施继续暂停至2027年1月10日。但去年4月对钇等七类中重稀土实施的出口许可管理仍然有效。商务部此前也明确表示,对合规民用的许可申请依法审核。
值得一提的是,即使钇价后面回落,欧美日建设稀土产业链的成本也很难跟着降。只要市场上重新出现物美价优的中国货,海外新建产线的产品就很难与之竞争。
对国内企业来说,这场风波还有一个值得关注的变化:原本属于日本企业的一部分加工生意,有机会在这轮博弈中留在国内。
三井金属的原料供应吃紧,但国内半导体设备厂商还要继续采购涂层材料,不可能一直等着日本供应商恢复供货。日本第一生命资产运用经济研究所今年9月就提到,如果日本企业长期无法获得足够的稀土原料,下游客户可能直接转向中国采购加工好的材料。
而且,从出口管制规则来看,这条路也有一定空间。根据商务部此前公布的物项识别说明,符合条件的热喷涂粉末、钇稳定氧化锆粉末等下游功能材料,可以按照一般贸易规定出口,无须申请相关出口许可。
事实上,国内已经有企业开始向半导体设备专用材料延伸。2025年,江西赣州嘉源新材料公布的产品资料显示,已经开发出以纯度99.999%的氧化钇为原料制备的专用喷涂粉末,可用于半导体刻蚀设备的防护涂层。
今年9月先锋精科披露,其在氧化钇、氟化钇等粉末材料的国产化开发方面取得进展,并获得终端客户认可。根据此前公布的研发计划,先锋精科正与国内粉末生产商合作,推动半导体级高纯氧化钇的开发和客户验证。
重庆臻宝科技则已经在涂层加工环节取得进展。根据其招股书,通过改进喷涂工艺,其已将氧化钇涂层的孔隙率控制在1%以下,并实现静电卡盘等半导体设备零部件的量产。

等离子熔射工艺
但替代也没那么容易。日本企业能占住这部分市场,靠的是多年积累的涂层工艺,以及与半导体设备厂商建立起来的合作关系。国内企业即使做得出同类产品,也得过客户认证这一关。
如果中国企业能借这次缺货的机会通过认证,持续交付符合要求的材料,未来即使氧化钇价格降下来,客户也未必会再把所有订单交回日本供应商。

本文系观察者网独家稿件,文章内容纯属作者个人观点,不代表平台观点,未经授权,不得转载,否则将追究法律责任。关注观察者网微信guanchacn,每日阅读趣味文章。
原文:toutiao.com/article/7708313432008737307/
声明:该文仅代表作者本人观点